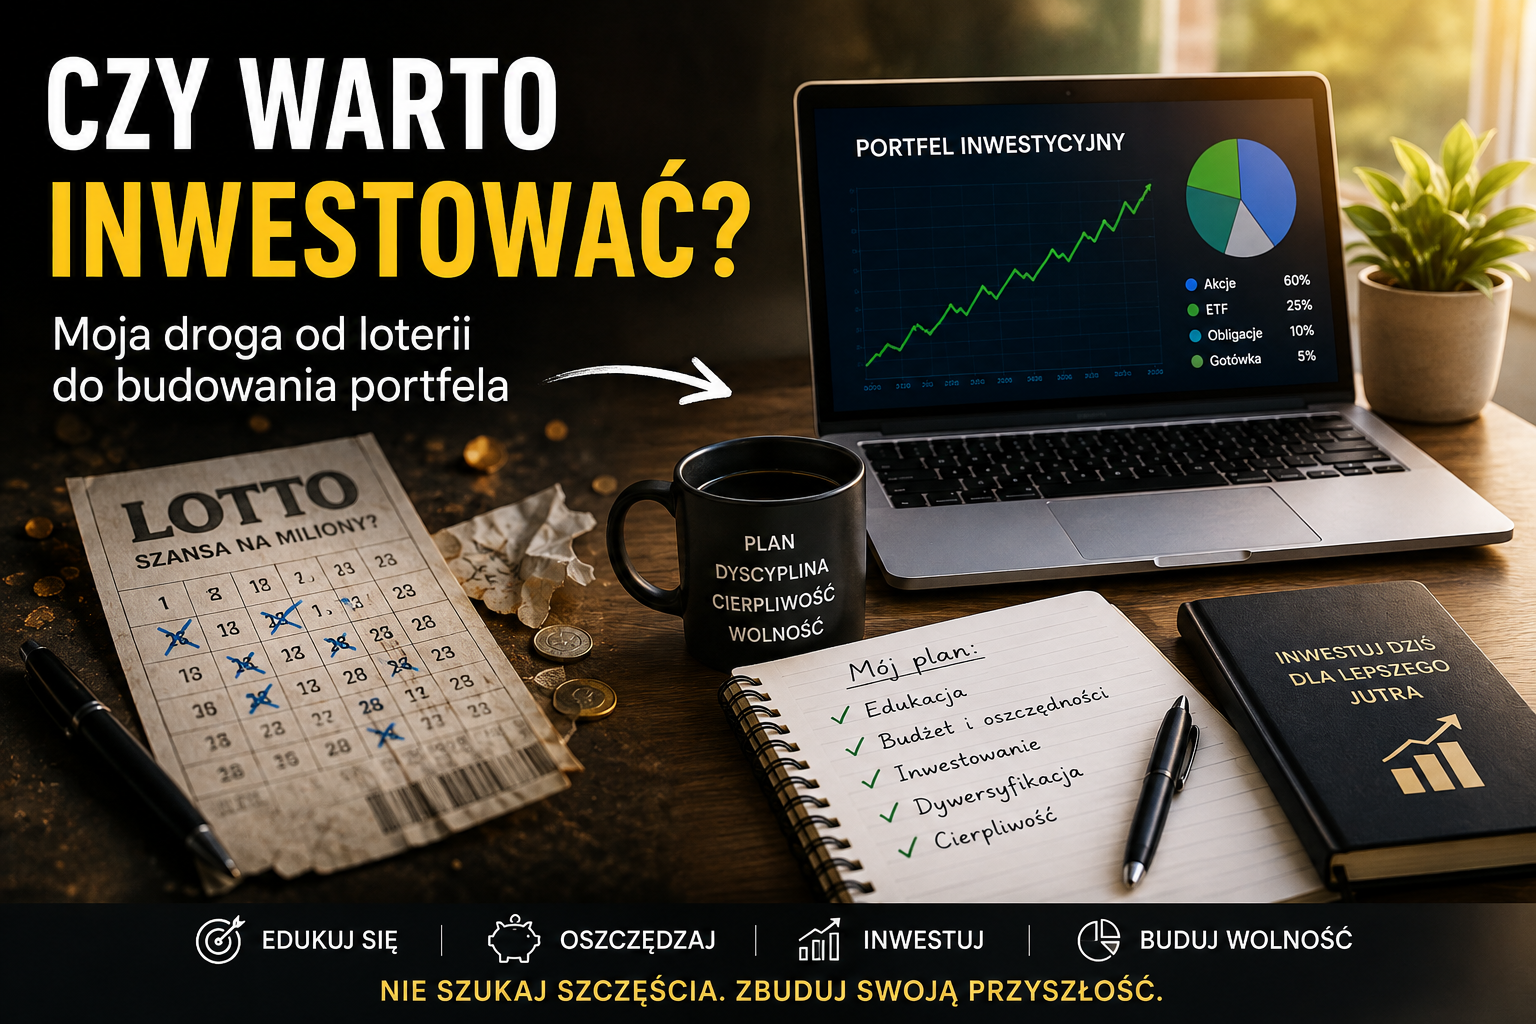
Wiele osób marzy o tym, żeby szybko się wzbogacić. Loterie, zdrapki czy różnego rodzaju gry dają nadzieję na dużą wygraną za niewielkie pieniądze. Sam przez pewien czas grałem w różnego rodzaju loterie.
Z czasem zacząłem jednak patrzeć na to inaczej. Zamiast liczyć na szczęście, zacząłem zastanawiać się, czy te same pieniądze można wykorzystać w sposób, który pozwoli mi stopniowo budować własny kapitał.
Ile naprawdę kosztuje regularna gra?
Załóżmy prosty przykład. Jedna osoba kupuje kupon za 6 zł raz w tygodniu.
6 zł × 52 tygodnie = 312 zł rocznie.
To oczywiście niewielka kwota. Problem zaczyna się wtedy, gdy ktoś gra częściej albo przeznacza na loterie kilkadziesiąt czy nawet kilkaset złotych miesięcznie.
Jeżeli zamiast przeznaczać te pieniądze na gry zacząć regularnie odkładać nawet niewielkie kwoty, po pewnym czasie może powstać kapitał, który można wykorzystać do inwestowania.
Nie chodzi o to, że każda złotówka wydana na loterię jest „stracona”. Dla wielu osób jest to po prostu forma rozrywki. Uważam jednak, że przeznaczanie dużych pieniędzy na gry liczbowe z nadzieją na zmianę życia nie jest dobrą strategią finansową.
Nie trzeba zaczynać od dużych pieniędzy
Kiedy zaczynałem interesować się inwestowaniem, również myślałem, że potrzebne są duże kwoty.
Dzisiaj wiem, że można zacząć od małych pieniędzy.
Dla jednej osoby będzie to 50 zł miesięcznie, dla innej 100 zł, a dla jeszcze innej 500 zł.
Najważniejsza jest regularność i wyrobienie sobie nawyku odkładania pieniędzy.
Można zacząć od poznania takich instrumentów jak ETF-y, obligacje czy konta oszczędnościowe. Każde z tych rozwiązań ma inne ryzyko, zasady działania i potencjalne zyski, dlatego przed podjęciem decyzji warto zdobyć podstawową wiedzę.
Moja droga do inwestowania
Sam zacząłem inwestować stosunkowo późno.
Kiedy zrozumiałem, że mogę coś zmienić w swoich finansach, zacząłem budować własną strategię.
Przez pierwsze około dwa lata moja strategia wielokrotnie się zmieniała. Dopiero poznawałem giełdę, różne aktywa i swoje własne podejście do ryzyka.
Trochę „skakałem” pomiędzy różnymi inwestycjami.
Z perspektywy czasu nie wszystko zrobiłbym tak samo. Ale nawet te doświadczenia były dla mnie ważne, ponieważ nauczyłem się przede wszystkim regularnego odkładania pieniędzy i inwestowania.
Doświadczyłem również dużych spadków na rynku. Dzięki temu zobaczyłem, jak naprawdę wygląda inwestowanie, kiedy wartość portfela zaczyna spadać.
Inwestowanie to nie tylko wzrosty
Jednym z ciekawszych doświadczeń były dla mnie metale szlachetne.
Zdarzył się okres, kiedy wartość moich metali mocno wzrosła. Później pojawił się spadek i zobaczyłem, jak szybko może zmienić się sytuacja na rynku.
To była dla mnie ważna lekcja.
Metale mogą być elementem dywersyfikacji portfela i dla części inwestorów mogą pełnić funkcję zabezpieczenia. Nie oznacza to jednak, że ich cena zawsze rośnie ani że są pozbawione ryzyka.
Dlatego dzisiaj patrzę na swój portfel szerzej i staram się nie opierać go wyłącznie na jednym rodzaju aktywów.
Mój cel to około 20 lat
Obecnie patrzę na inwestowanie długoterminowo.
Chcę w ten sposób budować dodatkowe zabezpieczenie na przyszłość, a jednocześnie stworzyć kapitał, który w przyszłości da mi większą swobodę finansową.
Nie zakładam, że rynek będzie cały czas rósł.
Wiem, że mogą pojawić się zarówno duże wzrosty, jak i duże spadki.
Dlatego najważniejsze są dla mnie czas, regularne wpłaty, dywersyfikacja i konsekwencja.
Dlaczego obecnie stawiam mocniej na ETF-y?
Obecnie staram się stopniowo zwiększać udział ETF-ów w swoim portfelu.
ETF-y pozwalają mi uzyskać ekspozycję na większą liczbę spółek i rynków bez konieczności samodzielnego wybierania każdej spółki.
Jednocześnie nadal interesują mnie pojedyncze akcje, szczególnie spółki dywidendowe. Być może z czasem będę zwiększał ich udział w portfelu.
Na ten moment chcę jednak przede wszystkim uporządkować swoją strategię i zwiększać udział ETF-ów, zachowując przy tym dywersyfikację pozostałych aktywów.
Czy warto zacząć?
Moim zdaniem warto przynajmniej zdobyć wiedzę i spróbować zrozumieć, jak działa inwestowanie.
Nie trzeba od razu wpłacać dużych pieniędzy.
Można zacząć od edukacji, książek, materiałów internetowych, a także od kont demonstracyjnych, które pozwalają poznać działanie platform inwestycyjnych bez angażowania własnego kapitału.
Sam żałuję, że nie zainteresowałem się inwestowaniem kilka lat wcześniej.
Gdybym zaczął pięć lat wcześniej, być może mój portfel wyglądałby dzisiaj zupełnie inaczej.
Ale z drugiej strony nigdy nie jest za późno, żeby zacząć.
Nie chcę czekać kolejnych pięciu czy dziesięciu lat.
Dlatego inwestuję teraz, regularnie budując swój portfel i ucząc się po drodze.
Portfel do Wolności
Właśnie dlatego stworzyłem projekt Portfel do Wolności.
Chcę pokazywać tutaj swoją prawdziwą drogę — bez obiecywania szybkich zysków i bez udawania, że znam przyszłość.
Pokazuję, jak inwestuję, jak zmienia się mój portfel, czego się uczę i jakie błędy popełniam.
Moim celem jest budowanie kapitału przez wiele lat i stworzenie sobie większej swobody finansowej w przyszłości.
Małe, regularne wpłaty + czas + konsekwencja mogą być ważniejsze niż szukanie jednej inwestycji, która szybko zmieni nasze życie.
Jeżeli chcesz zobaczyć, jak wygląda mój aktualny portfel i w co obecnie inwestuję, znajdziesz te informacje na stronie:
portfeldowolnosci.pl
Ważna informacja
Ten artykuł przedstawia moje osobiste doświadczenia i przemyślenia. Nie jest poradą finansową ani rekomendacją inwestycyjną.
Każda inwestycja wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Przed podjęciem decyzji inwestycyjnych warto samodzielnie przeanalizować dostępne rozwiązania i dopasować je do własnej sytuacji oraz poziomu akceptowanego ryzyka.