Kategoria: Inwestowanie od podstaw”

  • Moja droga do wolności finansowej – ile inwestuję miesięcznie i jak reaguję na spadki

    Moja droga do wolności finansowej – ile inwestuję miesięcznie i jak reaguję na spadki

    Budowanie majątku nie zaczyna się od wielkich pieniędzy. Zaczyna się od decyzji, żeby regularnie odkładać i inwestować nawet wtedy, gdy nie zawsze jest łatwo.

    Właśnie dlatego stworzyłem Portfel do Wolności – miejsce, w którym pokazuję swoją drogę do budowania kapitału, swoje decyzje inwestycyjne, dobre i gorsze momenty oraz to, czego uczę się po drodze.

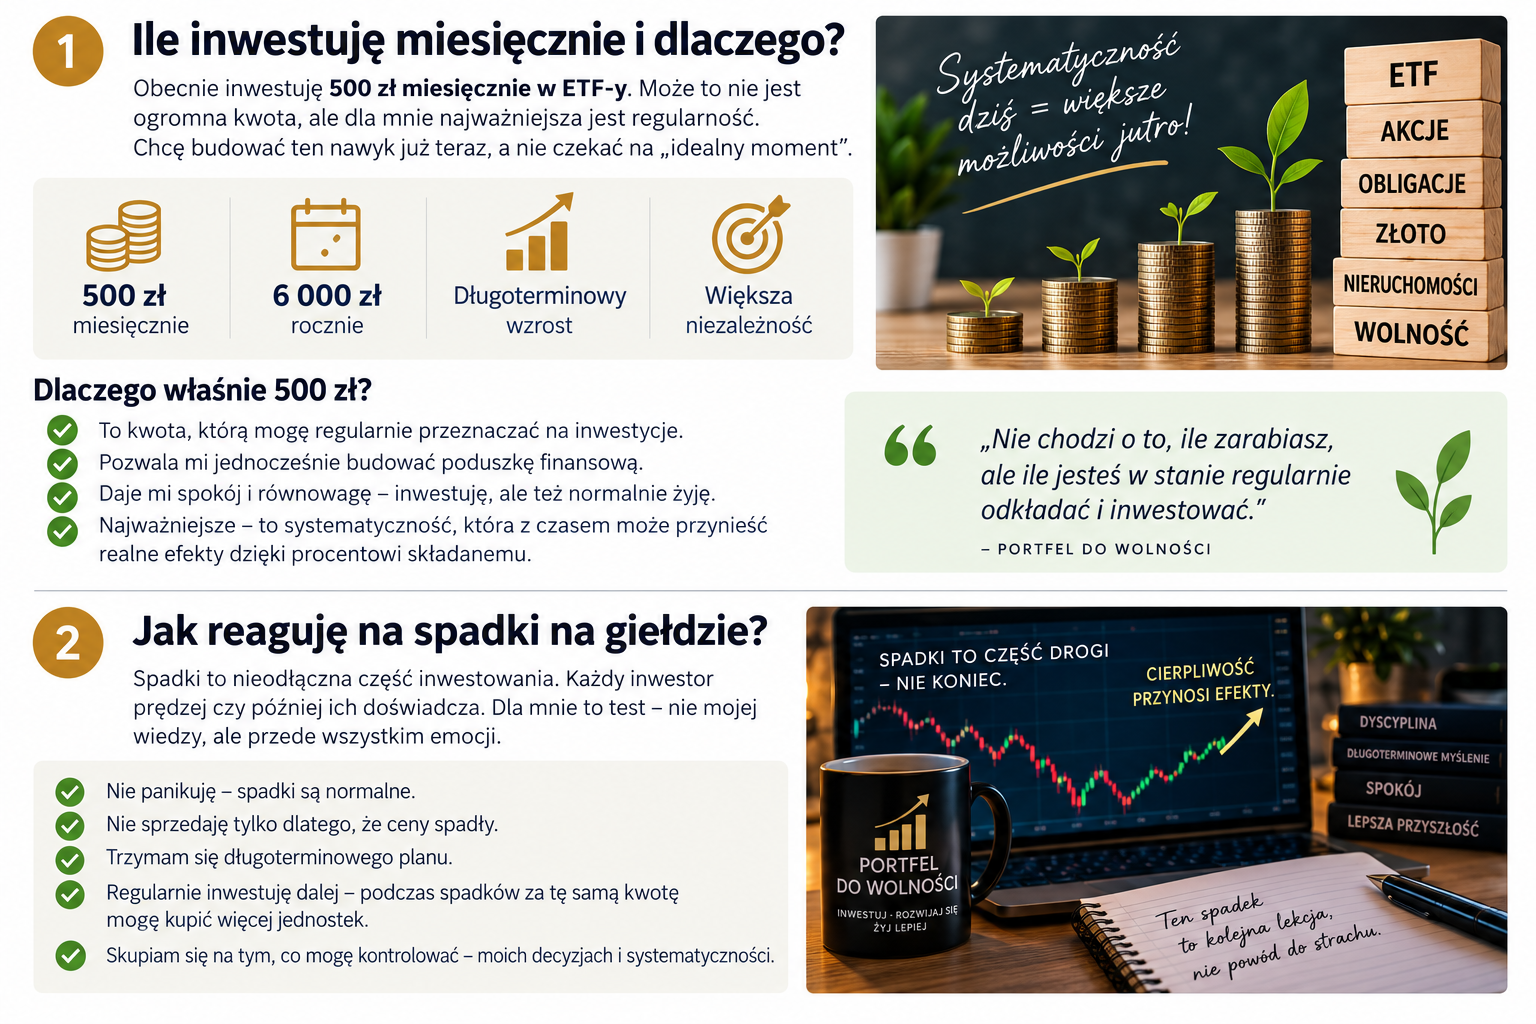
    1. Ile inwestuję miesięcznie i dlaczego?

    Obecnie inwestuję 500 zł miesięcznie w ETF-y.

    Może ktoś powiedzieć: „500 zł to niewiele”. Dla mnie najważniejsza nie jest jednak sama kwota, ale regularność.

    Nie chcę czekać na moment, w którym będę zarabiał zdecydowanie więcej i dopiero wtedy zacząć inwestować. Chcę budować ten nawyk już teraz.

    Dlaczego 500 zł?

    Bo jest to kwota, którą mogę regularnie przeznaczać na inwestowanie, jednocześnie budując swoją poduszkę finansową.

    Moim celem nie jest maksymalne inwestowanie za wszelką cenę. Chcę znaleźć równowagę pomiędzy:

    • inwestowaniem,
    • budowaniem bezpieczeństwa finansowego,
    • normalnym życiem,
    • oraz systematycznym zwiększaniem kapitału.

    500 zł miesięcznie daje mi coś bardzo ważnego – systematyczność.

    W ciągu roku daje to:

    500 zł × 12 miesięcy = 6000 zł

    A jeżeli będę utrzymywał ten nawyk przez wiele lat, znaczenie zacznie mieć nie tylko wpłacony kapitał, ale również potencjalny efekt procentu składanego.

    Regularne inwestowanie pozwala również ograniczyć presję związaną z próbą znalezienia idealnego momentu wejścia na rynek. Strategia regularnych wpłat polega właśnie na inwestowaniu określonej kwoty w kolejnych okresach, niezależnie od aktualnej ceny aktywów.

    Nie oznacza to oczywiście gwarantowanego zysku. Inwestowanie zawsze wiąże się z ryzykiem, a wartość inwestycji może zarówno rosnąć, jak i spadać.

    2. Jak reaguję na spadki na giełdzie?

    To chyba jedno z najważniejszych pytań każdego inwestora.

    Bo kiedy rynek rośnie, łatwo jest mówić:

    „Inwestuję długoterminowo.”

    Prawdziwy test przychodzi wtedy, kiedy portfel zaczyna spadać.

    Dla mnie spadki są częścią inwestowania. Nie chcę podejmować decyzji pod wpływem strachu i codziennych zmian notowań.

    Jeżeli inwestuję z długoterminowym celem, to chwilowy spadek wartości portfela nie oznacza automatycznie, że moja strategia przestała mieć sens.

    Spadki nie zmieniają mojego celu

    Jeżeli wartość ETF-u spada, nie patrzę wyłącznie na to, ile straciłem „dzisiaj”.

    Patrzę na to z perspektywy całej drogi.

    Rynek może rosnąć, spadać, a następnie ponownie rosnąć. Próba przewidywania każdego ruchu rynku jest niezwykle trudna. Vanguard również wskazuje, że reagowanie emocjonalne na zmienność może prowadzić do pochopnych decyzji, takich jak sprzedaż podczas spadków.

    Dlatego staram się trzymać wcześniej przyjętego planu.

    Co robię, kiedy giełda spada?

    Przede wszystkim nie panikuję.

    Nie chcę sprzedawać inwestycji tylko dlatego, że ich cena spadła.

    Jeżeli moja sytuacja finansowa i założenia inwestycyjne się nie zmieniły, sam spadek cen nie jest dla mnie powodem do porzucenia długoterminowej strategii.

    Co więcej, regularne inwestowanie oznacza, że podczas niższych cen za tę samą kwotę można kupić więcej jednostek niż podczas wysokich cen.

    Nie oznacza to, że każdy spadek jest okazją do zakupu ani że rynek szybko odbije. Spadki mogą być głębokie i trwać długo. Dlatego najważniejsze jest, żeby inwestować pieniądze, których nie potrzebuję w krótkim terminie.

    Najważniejsza jest konsekwencja

    W inwestowaniu często mówi się o tym, co kupić.

    Moim zdaniem równie ważne jest pytanie:

    Czy potrafię trzymać się swojej strategii, kiedy sytuacja na rynku robi się trudna?

    Chcę, żeby Portfel do Wolności pokazywał właśnie tę stronę inwestowania.

    Nie tylko wzrosty i zielone wykresy.

    Chcę pokazywać również spadki, błędy, wątpliwości i decyzje podejmowane w trudniejszych momentach.

    Bo wolność finansowa nie powstaje w jeden dzień.

    To proces.

    500 zł miesięcznie może nie zmienić mojego życia jutro. Ale regularne inwestowanie przez wiele lat może być jednym z elementów budowania kapitału i większej niezależności finansowej.

    Portfel do Wolności to właśnie moja droga – krok po kroku, miesiąc po miesiącu.

    Nie szukam idealnego momentu.

    Buduję nawyk.

    Nie próbuję przewidzieć każdego ruchu rynku.

    Buduję długoterminowy plan.

    I przede wszystkim chcę pokazać, że inwestowanie nie musi zaczynać się od ogromnego kapitału.

    Może zacząć się od pierwszych 500 zł.
  • Czy warto inwestować? Moja droga od loterii do budowania portfela

    Czy warto inwestować? Moja droga od loterii do budowania portfela

    Wiele osób marzy o tym, żeby szybko się wzbogacić. Loterie, zdrapki czy różnego rodzaju gry dają nadzieję na dużą wygraną za niewielkie pieniądze. Sam przez pewien czas grałem w różnego rodzaju loterie.

    Z czasem zacząłem jednak patrzeć na to inaczej. Zamiast liczyć na szczęście, zacząłem zastanawiać się, czy te same pieniądze można wykorzystać w sposób, który pozwoli mi stopniowo budować własny kapitał.

    Ile naprawdę kosztuje regularna gra?

    Załóżmy prosty przykład. Jedna osoba kupuje kupon za 6 zł raz w tygodniu.

    6 zł × 52 tygodnie = 312 zł rocznie.

    To oczywiście niewielka kwota. Problem zaczyna się wtedy, gdy ktoś gra częściej albo przeznacza na loterie kilkadziesiąt czy nawet kilkaset złotych miesięcznie.

    Jeżeli zamiast przeznaczać te pieniądze na gry zacząć regularnie odkładać nawet niewielkie kwoty, po pewnym czasie może powstać kapitał, który można wykorzystać do inwestowania.

    Nie chodzi o to, że każda złotówka wydana na loterię jest „stracona”. Dla wielu osób jest to po prostu forma rozrywki. Uważam jednak, że przeznaczanie dużych pieniędzy na gry liczbowe z nadzieją na zmianę życia nie jest dobrą strategią finansową.

    Nie trzeba zaczynać od dużych pieniędzy

    Kiedy zaczynałem interesować się inwestowaniem, również myślałem, że potrzebne są duże kwoty.

    Dzisiaj wiem, że można zacząć od małych pieniędzy.

    Dla jednej osoby będzie to 50 zł miesięcznie, dla innej 100 zł, a dla jeszcze innej 500 zł.

    Najważniejsza jest regularność i wyrobienie sobie nawyku odkładania pieniędzy.

    Można zacząć od poznania takich instrumentów jak ETF-y, obligacje czy konta oszczędnościowe. Każde z tych rozwiązań ma inne ryzyko, zasady działania i potencjalne zyski, dlatego przed podjęciem decyzji warto zdobyć podstawową wiedzę.

    Moja droga do inwestowania

    Sam zacząłem inwestować stosunkowo późno.

    Kiedy zrozumiałem, że mogę coś zmienić w swoich finansach, zacząłem budować własną strategię.

    Przez pierwsze około dwa lata moja strategia wielokrotnie się zmieniała. Dopiero poznawałem giełdę, różne aktywa i swoje własne podejście do ryzyka.

    Trochę „skakałem” pomiędzy różnymi inwestycjami.

    Z perspektywy czasu nie wszystko zrobiłbym tak samo. Ale nawet te doświadczenia były dla mnie ważne, ponieważ nauczyłem się przede wszystkim regularnego odkładania pieniędzy i inwestowania.

    Doświadczyłem również dużych spadków na rynku. Dzięki temu zobaczyłem, jak naprawdę wygląda inwestowanie, kiedy wartość portfela zaczyna spadać.

    Inwestowanie to nie tylko wzrosty

    Jednym z ciekawszych doświadczeń były dla mnie metale szlachetne.

    Zdarzył się okres, kiedy wartość moich metali mocno wzrosła. Później pojawił się spadek i zobaczyłem, jak szybko może zmienić się sytuacja na rynku.

    To była dla mnie ważna lekcja.

    Metale mogą być elementem dywersyfikacji portfela i dla części inwestorów mogą pełnić funkcję zabezpieczenia. Nie oznacza to jednak, że ich cena zawsze rośnie ani że są pozbawione ryzyka.

    Dlatego dzisiaj patrzę na swój portfel szerzej i staram się nie opierać go wyłącznie na jednym rodzaju aktywów.

    Mój cel to około 20 lat

    Obecnie patrzę na inwestowanie długoterminowo.

    Chcę w ten sposób budować dodatkowe zabezpieczenie na przyszłość, a jednocześnie stworzyć kapitał, który w przyszłości da mi większą swobodę finansową.

    Nie zakładam, że rynek będzie cały czas rósł.

    Wiem, że mogą pojawić się zarówno duże wzrosty, jak i duże spadki.

    Dlatego najważniejsze są dla mnie czas, regularne wpłaty, dywersyfikacja i konsekwencja.

    Dlaczego obecnie stawiam mocniej na ETF-y?

    Obecnie staram się stopniowo zwiększać udział ETF-ów w swoim portfelu.

    ETF-y pozwalają mi uzyskać ekspozycję na większą liczbę spółek i rynków bez konieczności samodzielnego wybierania każdej spółki.

    Jednocześnie nadal interesują mnie pojedyncze akcje, szczególnie spółki dywidendowe. Być może z czasem będę zwiększał ich udział w portfelu.

    Na ten moment chcę jednak przede wszystkim uporządkować swoją strategię i zwiększać udział ETF-ów, zachowując przy tym dywersyfikację pozostałych aktywów.

    Czy warto zacząć?

    Moim zdaniem warto przynajmniej zdobyć wiedzę i spróbować zrozumieć, jak działa inwestowanie.

    Nie trzeba od razu wpłacać dużych pieniędzy.

    Można zacząć od edukacji, książek, materiałów internetowych, a także od kont demonstracyjnych, które pozwalają poznać działanie platform inwestycyjnych bez angażowania własnego kapitału.

    Sam żałuję, że nie zainteresowałem się inwestowaniem kilka lat wcześniej.

    Gdybym zaczął pięć lat wcześniej, być może mój portfel wyglądałby dzisiaj zupełnie inaczej.

    Ale z drugiej strony nigdy nie jest za późno, żeby zacząć.

    Nie chcę czekać kolejnych pięciu czy dziesięciu lat.

    Dlatego inwestuję teraz, regularnie budując swój portfel i ucząc się po drodze.

    Portfel do Wolności

    Właśnie dlatego stworzyłem projekt Portfel do Wolności.

    Chcę pokazywać tutaj swoją prawdziwą drogę — bez obiecywania szybkich zysków i bez udawania, że znam przyszłość.

    Pokazuję, jak inwestuję, jak zmienia się mój portfel, czego się uczę i jakie błędy popełniam.

    Moim celem jest budowanie kapitału przez wiele lat i stworzenie sobie większej swobody finansowej w przyszłości.

    Małe, regularne wpłaty + czas + konsekwencja mogą być ważniejsze niż szukanie jednej inwestycji, która szybko zmieni nasze życie.

    Jeżeli chcesz zobaczyć, jak wygląda mój aktualny portfel i w co obecnie inwestuję, znajdziesz te informacje na stronie:

    portfeldowolnosci.pl

    Ważna informacja

    Ten artykuł przedstawia moje osobiste doświadczenia i przemyślenia. Nie jest poradą finansową ani rekomendacją inwestycyjną.

    Każda inwestycja wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Przed podjęciem decyzji inwestycyjnych warto samodzielnie przeanalizować dostępne rozwiązania i dopasować je do własnej sytuacji oraz poziomu akceptowanego ryzyka.

  • Jak zacząć inwestować?

    Jak zacząć inwestować?

    Jak zacząłem budować swój portfel inwestycyjny, ile obecnie inwestuję, dlaczego wybrałem ETF-y, metale szlachetne i Bitcoin oraz czego nauczyły mnie książki o finansach.

    Wstęp

    Inwestowanie nie musi zaczynać się od dużych pieniędzy. W moim przypadku najważniejsze okazały się regularność, cierpliwość i stopniowe budowanie kapitału.

    Na początku swojej drogi dużo czasu poświęcałem na oglądanie różnych programów i materiałów finansowych na YouTube. Dzięki nim zacząłem poznawać podstawowe pojęcia związane z inwestowaniem, rynkami finansowymi, ETF-ami, akcjami czy metalami szlachetnymi.

    Z czasem samo oglądanie materiałów przestało mi wystarczać. Zacząłem sięgać po książki, szukać dodatkowych informacji i przede wszystkim zdobywać doświadczenie poprzez własne inwestycje.

    Nie jestem zawodowym inwestorem. Swoją wiedzę zdobywam poprzez książki, materiały finansowe, obserwowanie rynku, własne doświadczenia i praktykę.

    Na tej stronie pokazuję swoją drogę, swoje decyzje, dobre i złe doświadczenia oraz sposób, w jaki buduję swój portfel inwestycyjny.

    Nie jest to gotowa recepta na sukces. Każdy powinien podejmować decyzje finansowe odpowiednio do swojej sytuacji, wiedzy i możliwości.

    To właśnie z tej drogi powstał „Portfel do Wolności”.


    1. Jak zacząć inwestować w ETF-y?

    ETF-y są jednym z elementów mojego długoterminowego planu inwestycyjnego.

    Zamiast próbować przewidywać, która pojedyncza spółka będzie najlepsza, ETF może pozwolić na inwestowanie w większą liczbę spółek lub określony rynek.

    Dla mnie najważniejsza jest regularność.

    Obecnie przeznaczam:

    500 zł miesięcznie → ETF-y 📈

    Nie chodzi o to, żeby znaleźć idealny moment na wejście na rynek. Chodzi o to, żeby konsekwentnie budować kapitał przez lata.

    2. Ile pieniędzy inwestować miesięcznie?

    Nie ma jednej kwoty odpowiedniej dla każdego.

    Moim zdaniem najważniejsze jest najpierw ustalenie własnych możliwości finansowych oraz posiadanie pieniędzy na nieprzewidziane wydatki.

    Mój obecny plan wygląda tak:

    500 zł miesięcznie → ETF-y 📈

    1 000 zł miesięcznie → poduszka finansowa 🛡️

    W przyszłości, kiedy poduszka finansowa będzie większa, będę mógł zwiększać kwotę przeznaczaną na inwestycje.


    3. 3. Mój portfel inwestycyjny – aktualny skład i wyniki

    Na stronie „Mój portfel” pokazuję mój rzeczywisty portfel inwestycyjny.

    Dane są pobierane automatycznie z myfund, dzięki czemu można zobaczyć aktualną wartość portfela oraz poszczególne jego części.

    W portfelu znajdują się między innymi:

    • ETF-y i akcje,
    • Bitcoin,
    • złoto,
    • srebro,
    • platyna,
    • obligacje,
    • fundusze,
    • waluty,
    • gotówka.

    Nie ukrywam również słabszych wyników.

    Strata jest częścią inwestowania, podobnie jak zysk.

    Uważam, że pokazywanie tylko udanych inwestycji nie daje pełnego obrazu. Chcę pokazywać również momenty, w których inwestycje tracą na wartości.

    4. ETF czy pojedyncze akcje?

    Sam korzystam z obu podejść.

    ETF-y dają mi element bardziej szerokiego i długoterminowego inwestowania.

    Pojedyncze akcje pozwalają mi natomiast inwestować w konkretne firmy, które uważam za interesujące.

    Nie traktuję jednak pojedynczych akcji jako zamiennika całego portfela.

    Dla mnie ważna jest dywersyfikacja i długoterminowe podejście.


    5. Czy warto kupować złoto?

    Złoto traktuję przede wszystkim jako element zabezpieczenia i dywersyfikacji portfela.

    Nie oczekuję od złota regularnych odsetek czy dywidendy.

    Jego rolą w moim portfelu jest przede wszystkim posiadanie części majątku w fizycznym metalu.

    Dlatego złoto jest dla mnie uzupełnieniem inwestycji, a nie jedynym sposobem budowania majątku.

    6. Srebro jako część portfela inwestycyjnego

    Podobnie traktuję srebro.

    Srebro jest bardziej zmienne niż złoto, dlatego podchodzę do niego jako do części bardziej alternatywnej.

    W moim przypadku metale szlachetne są jednym z elementów większej całości.

    Nie chcę opierać całego portfela na jednym rodzaju aktywów.


    7. Bitcoin w portfelu inwestycyjnym – moje podejście

    Bitcoin jest w moim portfelu częścią bardziej ryzykowną.

    Jednocześnie uważam go za interesujący element długoterminowego portfela.

    Zdaję sobie sprawę, że kryptowaluty charakteryzują się dużą zmiennością i mogą w krótkim czasie zarówno mocno rosnąć, jak i spadać.

    Dlatego nie traktuję Bitcoina jako zamiennika całego portfela.

    Jest to część bardziej ryzykowna, którą każdy inwestor powinien dopasować do własnej sytuacji i tolerancji ryzyka.

    8. Jak zbudować poduszkę finansową?

    Dla mnie inwestowanie nie zaczyna się wyłącznie od kupowania aktywów.

    Równie ważne jest posiadanie pieniędzy, które mogą zabezpieczyć nas w przypadku nieprzewidzianych wydatków.

    Dlatego obecnie:

    1 000 zł miesięcznie → poduszka finansowa 🛡️

    Dopiero po zbudowaniu odpowiedniego zabezpieczenia chcę stopniowo zwiększać część przeznaczaną na inwestowanie.


    9. 500 zł miesięcznie w ETF – ile można uzbierać?

    To właśnie regularne wpłaty interesują mnie najbardziej.

    500 zł miesięcznie to 6 000 zł rocznie.

    Przy regularnym inwestowaniu przez wiele lat wpłacany kapitał może się znacząco zwiększyć, a dodatkowo działać może procent składany.

    Nie zakładam jednak konkretnej przyszłej stopy zwrotu.

    Rynek może zarówno rosnąć, jak i spadać.

    Dlatego zamiast obiecywać konkretny wynik, chcę pokazywać rzeczywisty proces budowania mojego portfela.

    9. Książki, które pomogły mi zrozumieć inwestowanie

    Wiedzę zdobywam również z książek.

    To jeden z elementów mojego procesu uczenia się i rozwijania podejścia do finansów.

    📚 Książki, które czytam i które wpłynęły na moje podejście:

    Marcin Iwuć – „Finansowa Forteca”

    Mateusz Samołyk – „Inwestowanie dla każdego”

    Morgan Housel – „Psychologia pieniędzy”

    Benjamin Graham – „Inteligentny inwestor”

    Robert Kiyosaki – „Bogaty ojciec, Biedny ojciec”

    Chcę również opisywać, co konkretnego wyniosłem z tych książek i które elementy wykorzystuję w swoim podejściu do finansów.

    Moje podejście

    Nie próbuję udawać, że znam przyszłość.

    Buduję portfel krok po kroku.

    Inwestuję regularnie, buduję poduszkę finansową, dywersyfikuję majątek i uczę się na własnych decyzjach.

    Na Portfelu do Wolności chcę pokazywać tę drogę z prawdziwymi liczbami, dobrymi decyzjami, błędami, zyskami i stratami.

    Nie chcę pokazywać wyłącznie sukcesów. Chcę pokazywać cały proces.


    ⚠️ Ważna informacja

    Treści publikowane na stronie „Portfel do Wolności” mają charakter wyłącznie edukacyjny, informacyjny i dokumentacyjny.

    Nie stanowią porady finansowej, inwestycyjnej, podatkowej ani rekomendacji zakupu lub sprzedaży jakichkolwiek instrumentów finansowych.

    Prezentowane inwestycje, wyniki i decyzje dotyczą mojego własnego portfela i moich doświadczeń.

    Wyniki osiągnięte w przeszłości nie gwarantują osiągnięcia podobnych wyników w przyszłości. Inwestowanie wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału.

    Każda osoba powinna samodzielnie ocenić swoją sytuację finansową, poziom ryzyka oraz charakter inwestycji przed podjęciem własnych decyzji.

  • Metale szlachetne

    Metale szlachetne

    Metale szlachetne – złoto, srebro i platyna

    Metale szlachetne od lat są jednym ze sposobów przechowywania części majątku poza tradycyjnymi aktywami finansowymi. Najbardziej znane są złoto, srebro i platyna. Każdy z tych metali ma inną charakterystykę, cenę, zastosowanie oraz poziom zmienności.

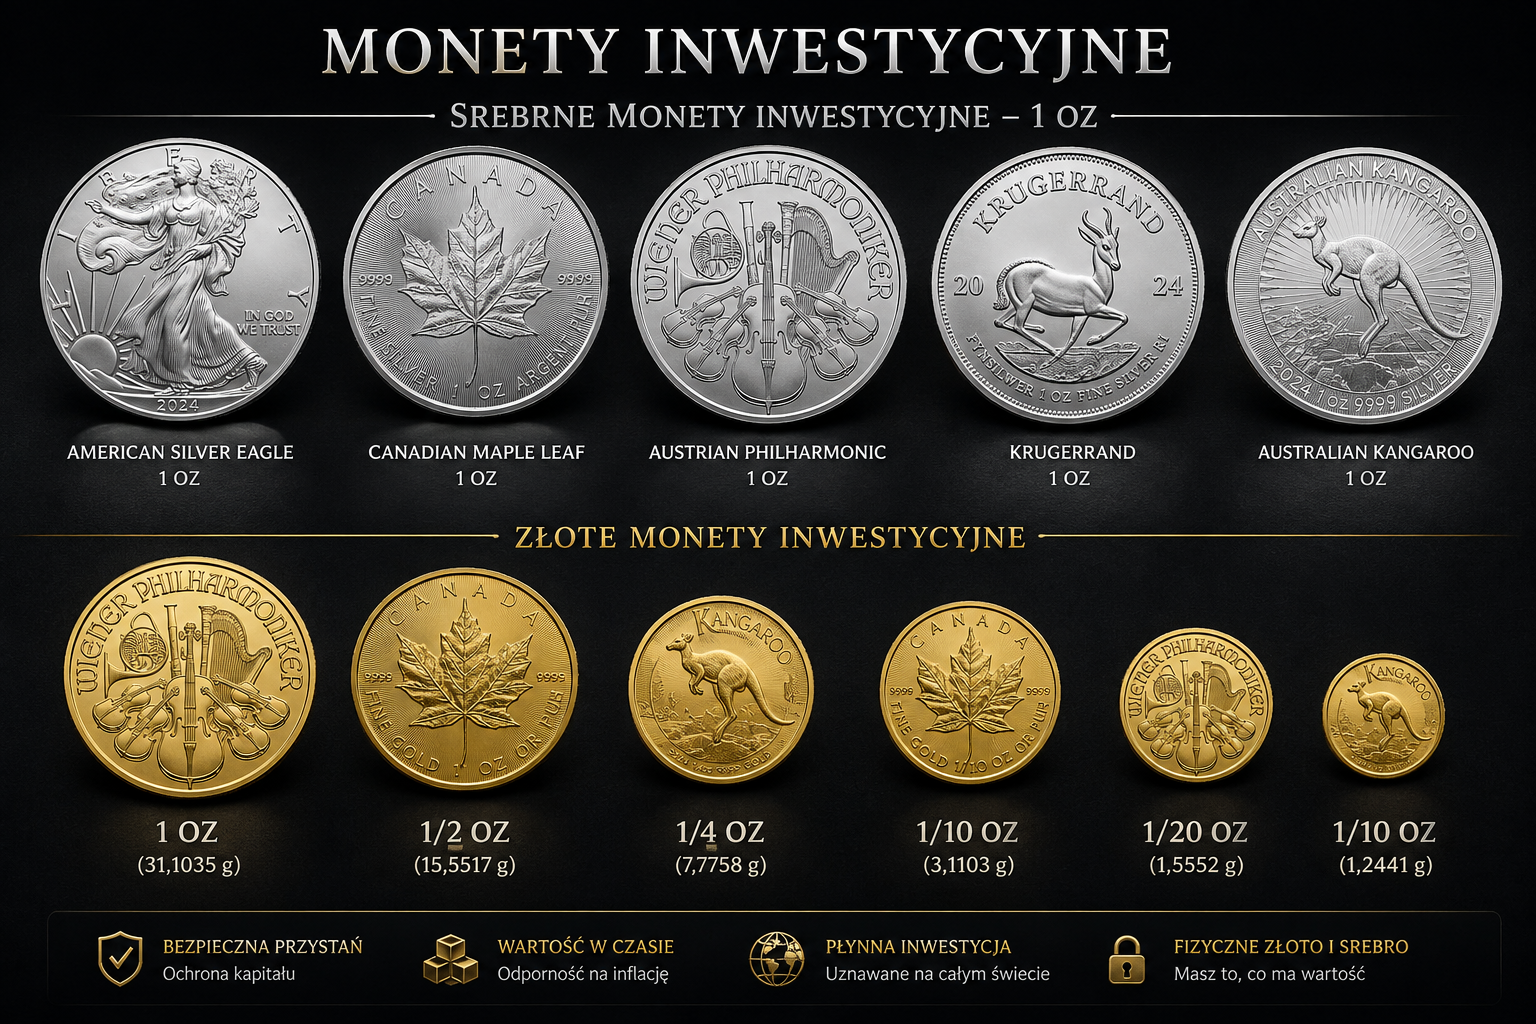
    Srebro – popularne monety 1 oz

    Srebro jest zdecydowanie bardziej dostępne cenowo niż złoto, dlatego dla wielu osób może być pierwszym fizycznym metalem szlachetnym w portfelu.

    1 oz oznacza jedną uncję trojańską, czyli 31,1035 g.

    Popularne srebrne monety inwestycyjne 1 oz to:

    • Canadian Maple Leaf – Kanadyjski Liść Klonowy
    • American Silver Eagle – amerykański Orzeł
    • Britannia – brytyjska moneta inwestycyjna
    • Wiener Philharmoniker – austriacki Filharmonik
    • Australian Kangaroo – australijski Kangur
    • Silver Krugerrand – srebrny Krugerrand

    Monety bulionowe są wyceniane przede wszystkim na podstawie zawartości metalu i jego aktualnej ceny. Na cenę zakupu wpływa również premia producenta oraz marża sprzedawcy.

    Srebro ma dodatkową cechę – oprócz funkcji inwestycyjnej jest szeroko wykorzystywane w przemyśle, między innymi w elektronice i fotowoltaice.

    Złoto – monety inwestycyjne

    Złoto jest jednym z najbardziej znanych metali inwestycyjnych. Można kupować zarówno sztabki, jak i monety o różnych wagach.

    Do najbardziej znanych złotych monet inwestycyjnych należą:

    • Krugerrand – Republika Południowej Afryki
    • American Gold Eagle – USA
    • Canadian Maple Leaf – Kanada
    • Britannia – Wielka Brytania
    • Wiener Philharmoniker – Austria
    • Australian Kangaroo – Australia

    Złote monety występują między innymi w rozmiarach:

    • 1 oz
    • 1/2 oz
    • 1/4 oz
    • 1/10 oz

    Dzięki mniejszym gramaturom można rozpocząć inwestowanie w złoto również mniejszym kapitałem.

    1 oz złota odpowiada 31,1035 g złota zawartego w monecie, jednak przed zakupem zawsze warto sprawdzić wagę oraz próbę konkretnego produktu.

    Platyna – monety 1 oz

    Platyna jest mniej popularna wśród początkujących inwestorów niż złoto i srebro, ale również występuje w postaci monet inwestycyjnych.

    Przykładowe monety platynowe to:

    • American Platinum Eagle
    • Canadian Platinum Maple Leaf
    • Britannia Platinum
    • Platinum Philharmonic

    Popularnym rozmiarem jest również 1 oz.

    Platyna ma inną charakterystykę niż złoto. Jest mocno związana z przemysłem, dlatego jej cena może reagować na sytuację gospodarczą oraz zapotrzebowanie przemysłowe.

    A co z palladem?

    Pallad również zaliczamy do metali szlachetnych. Można kupić go w postaci sztabek i monet inwestycyjnych.

    Jego zastosowanie jest w dużej mierze przemysłowe, między innymi w motoryzacji. Z tego powodu pallad może zachowywać się inaczej niż złoto czy srebro.

    Co daje inwestowanie w metale szlachetne?

    Najważniejszą zaletą fizycznych metali szlachetnych jest to, że inwestor posiada konkretny, materialny składnik majątku.

    Metale szlachetne mogą pełnić w portfelu kilka funkcji.

    1. Dywersyfikacja

    Nie wszystkie aktywa muszą zachowywać się w taki sam sposób. Posiadanie części majątku w metalach szlachetnych może uzupełniać inwestycje w akcje, ETF-y czy inne aktywa.

    2. Fizyczne posiadanie majątku

    Moneta lub sztabka jest fizycznym aktywem, które można przechowywać poza systemem finansowym.

    3. Ochrona części majątku

    Złoto jest często traktowane jako aktywo, które może pomagać w ochronie wartości majątku w okresach niepewności gospodarczej i inflacji.

    Nie oznacza to jednak, że cena złota zawsze rośnie podczas inflacji. Cena metali może zarówno rosnąć, jak i spadać.

    4. Możliwość regularnego dokupowania

    Inwestor może kupować metale stopniowo, zamiast przeznaczać dużą kwotę jednorazowo.

    5. Rozpoznawalność na świecie

    Popularne monety bulionowe są rozpoznawalne na wielu rynkach, co może ułatwiać ich późniejszą sprzedaż.

    Nie każda moneta jest inwestycją

    Warto rozróżnić monety bulionowe od numizmatycznych.

    Moneta bulionowa jest kupowana przede wszystkim ze względu na zawartość metalu.

    Moneta numizmatyczna może mieć dodatkową wartość wynikającą między innymi z wieku, rzadkości, nakładu, stanu zachowania oraz zainteresowania kolekcjonerów.

    Dlatego osoba rozpoczynająca inwestowanie powinna zwracać uwagę przede wszystkim na:

    • wagę,
    • próbę metalu,
    • renomę mennicy,
    • cenę względem aktualnej ceny spot,
    • wysokość premii,
    • możliwość późniejszej odsprzedaży.

    Metale w moim portfelu

    W mojej strategii metale szlachetne traktuję jako jeden z elementów całego portfela, a nie jako jedyną inwestycję.

    Złoto, srebro czy platyna nie muszą zastępować akcji, ETF-ów czy innych aktywów. Mogą być ich uzupełnieniem.

    Najważniejsze nie jest to, żeby przewidzieć, który metal jutro najbardziej zdrożeje. Ważniejsze jest budowanie portfela, który będzie przygotowany na różne scenariusze.

    Inwestowanie wymaga cierpliwości, wiedzy i świadomości ryzyka.

    Materiał ma charakter edukacyjny i nie stanowi indywidualnej rekomendacji inwestycyjnej. Ceny metali szlachetnych mogą zarówno rosnąć, jak i spadać.

  • Jak inwestować krok po kroku? Prosty plan dla początkującego

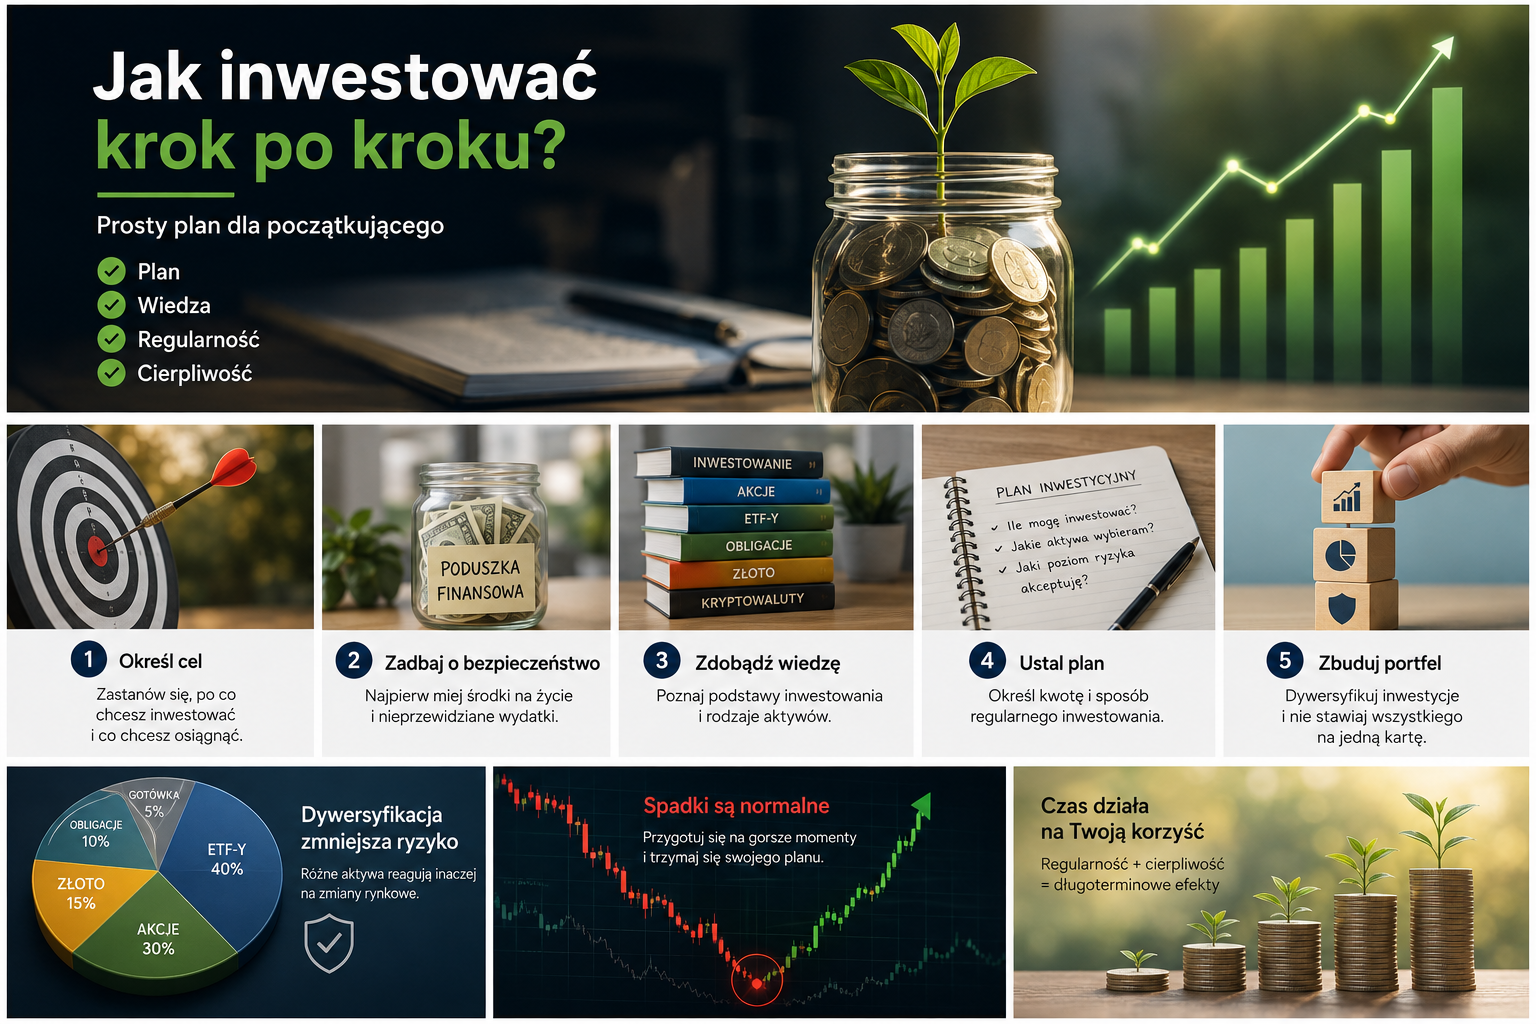
    Jak inwestować krok po kroku? Prosty plan dla początkującego

    Inwestowanie może na początku wydawać się skomplikowane.
    Akcje, ETF-y, obligacje, złoto, srebro, kryptowaluty, giełda, dywidendy – liczba informacji potrafi przytłoczyć.

    Sam uważam jednak, że nie trzeba zaczynać od znajomości wszystkich instrumentów.

    Trzeba zacząć od dobrego planu.

    W tym artykule pokazuję, jak podchodzę do budowania swojego portfela i jakie kroki warto przejść, zanim zacznie się inwestować.

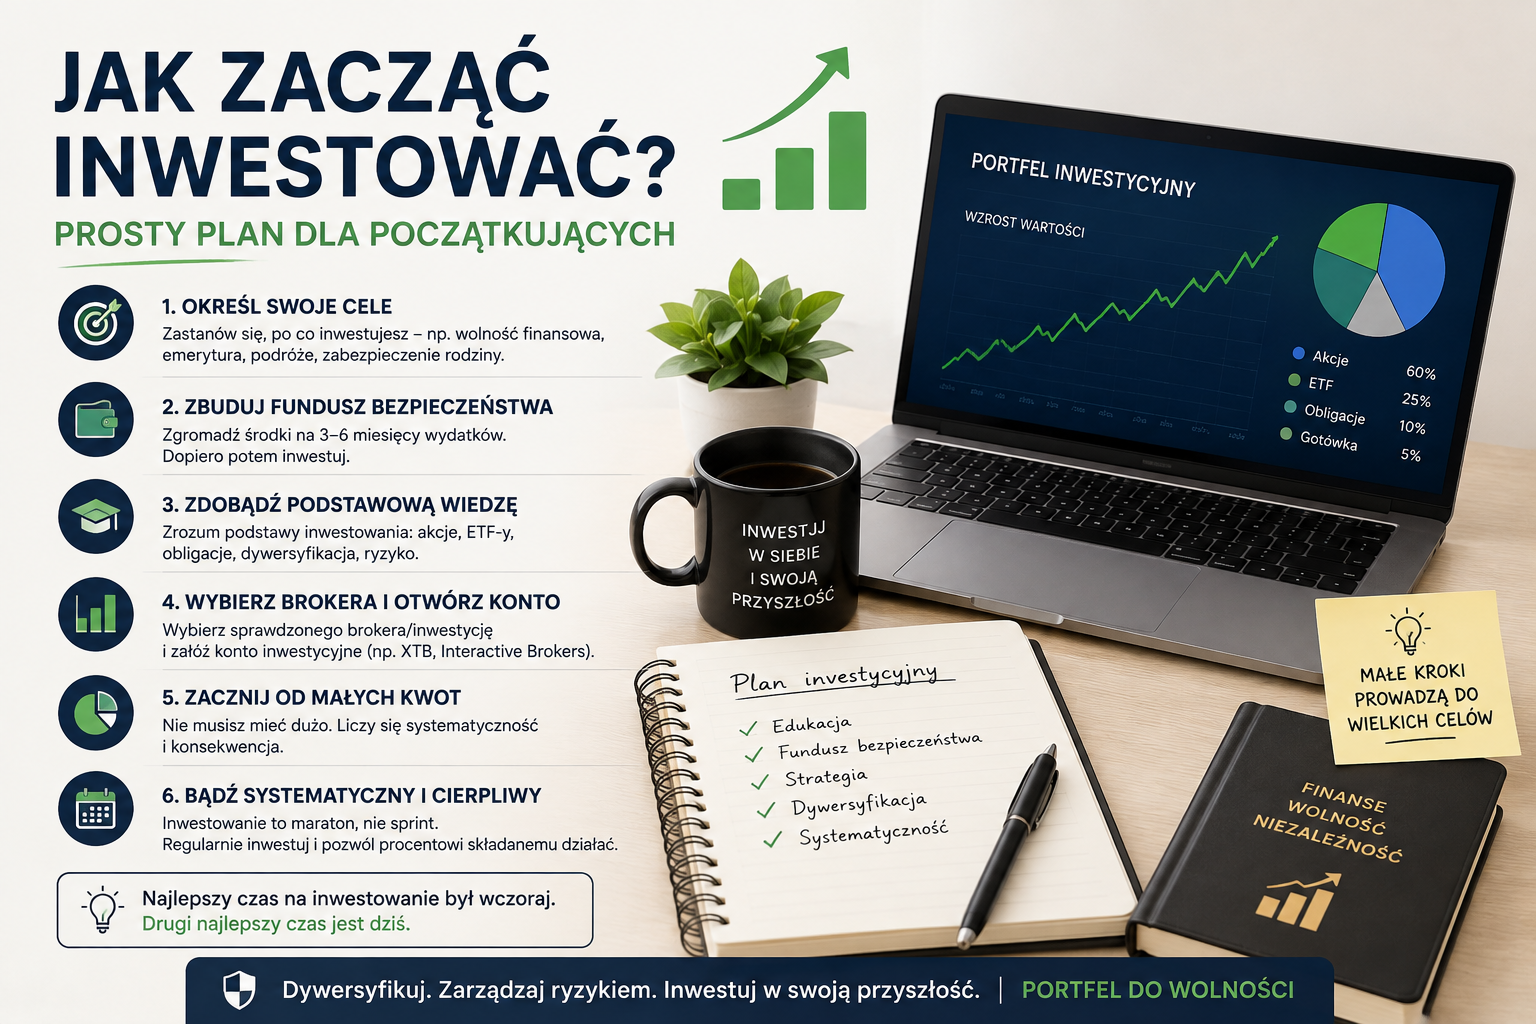
    Krok 1. Zastanów się, po co inwestujesz

    To powinno być pierwsze pytanie.

    Nie:

    „W co teraz najlepiej zainwestować?”

    Tylko:

    „Po co chcę inwestować?”

    Moim celem jest stopniowe budowanie kapitału i zwiększanie swojej niezależności finansowej.

    Dla kogoś innego celem może być emerytura, zakup mieszkania, zabezpieczenie przyszłości dzieci albo po prostu pomnażanie oszczędności.

    Cel jest ważny, ponieważ wpływa na cały sposób inwestowania.

    Krok 2. Nie inwestuj pieniędzy potrzebnych na życie

    Inwestowanie zawsze wiąże się z ryzykiem.

    Nie istnieje inwestycja, która jednocześnie gwarantuje wysoki zysk i nie niesie ryzyka.

    Dlatego zanim zacznę inwestować, ważne jest dla mnie zabezpieczenie podstawowych potrzeb.

    Pieniądze na rachunki, codzienne życie czy nieprzewidziane wydatki nie powinny być przeznaczane na ryzykowne inwestycje.

    Najpierw bezpieczeństwo finansowe, później inwestowanie.

    Krok 3. Poznaj podstawowe rodzaje inwestycji

    Nie trzeba od razu znać całego rynku.

    Na początek warto zrozumieć kilka podstawowych aktywów.

    Akcje

    Kupując akcje, stajemy się właścicielem części przedsiębiorstwa.

    Wartość akcji może rosnąć, ale może również spadać.

    ETF-y

    ETF to fundusz notowany na giełdzie, który może obejmować wiele różnych aktywów.

    Dzięki temu jeden zakup może zapewnić ekspozycję na większą liczbę spółek lub innych instrumentów.

    Obligacje

    Obligacje są formą finansowania emitenta przez inwestora. Ich ryzyko zależy między innymi od emitenta i rodzaju obligacji.

    Metale szlachetne

    Złoto i srebro mogą być elementem zdywersyfikowanego portfela.

    Kryptowaluty

    Kryptowaluty charakteryzują się bardzo wysoką zmiennością. Dlatego wymagają szczególnej ostrożności i świadomości możliwości dużych strat.

    Nie inwestuję w coś tylko dlatego, że inni mówią, że rośnie. Najpierw chcę rozumieć, co kupuję.

    To jedna z najważniejszych zasad świadomego inwestowania.

    Krok 4. Określ, ile możesz regularnie inwestować

    Nie musisz zaczynać od ogromnych pieniędzy.

    W moim przypadku ważna jest regularność.

    Obecnie w moim planie 500 zł miesięcznie przeznaczam na ETF-y, a 1000 zł odkładam na budowę poduszki finansowej.

    Nie chodzi o to, żeby każdy inwestował dokładnie takie kwoty.

    Każdy powinien ustalić własną kwotę, która nie będzie powodowała problemów w codziennym życiu.

    Może to być 100 zł.

    Może być 500 zł.

    Może być 1000 zł.

    Najważniejsze, żeby kwota była realna do utrzymania przez dłuższy czas.

    Krok 5. Wybierz sposób inwestowania

    Kiedy znam już swój cel, możliwości finansowe i poziom ryzyka, mogę zastanowić się nad sposobem inwestowania.

    Jedną z możliwości jest regularne inwestowanie określonej kwoty.

    Przykładowo:

    co miesiąc → 500 zł → inwestycje

    Zamiast próbować zgadywać, kiedy rynek będzie najtańszy, inwestor kupuje w regularnych odstępach.

    Nie oznacza to oczywiście, że regularne inwestowanie gwarantuje zysk.

    Krok 6. Zbuduj zdywersyfikowany portfel

    Jedna z najważniejszych zasad mojego podejścia brzmi:

    Nie chcę mieć wszystkiego w jednym miejscu.

    Jeżeli cały kapitał znajduje się w jednej spółce, jej problemy mogą bardzo mocno wpłynąć na cały majątek.

    Dywersyfikacja pozwala ograniczyć ryzyko związane z pojedynczą inwestycją.

    Nie eliminuje jednak ryzyka całego rynku – nawet szeroko zdywersyfikowany portfel może spadać podczas bessy.

    Dlatego mój sposób myślenia jest bardziej długoterminowy.

    Aktywa mają się wzajemnie uzupełniać, a nie być przypadkowym zbiorem zakupów.

    Krok 7. Nie próbuj przewidywać każdej zmiany rynku

    To jedna z najtrudniejszych rzeczy.

    Kiedy ceny rosną, pojawia się myśl:

    „Trzeba było kupić wcześniej.”

    Kiedy ceny spadają:

    „Może jeszcze bardziej spadnie, więc poczekam.”

    Problem w tym, że nikt nie zna przyszłości.

    Dlatego zamiast próbować przewidzieć każdy ruch rynku, wolę mieć określony plan.

    Plan jest ważniejszy niż emocje.

    Krok 8. Przygotuj się na spadki

    Jeżeli inwestujesz w aktywa, których wartość się zmienia, musisz zaakceptować, że pewnego dnia zobaczysz czerwony wynik.

    Portfel może spaść.

    Czasami mocno.

    To część inwestowania.

    Najgorszym momentem na podejmowanie decyzji może być sytuacja, w której działamy wyłącznie pod wpływem strachu.

    Dlatego przed inwestowaniem warto zadać sobie pytanie:

    „Co zrobię, jeśli mój portfel spadnie o 10%, 20% albo więcej?”

    Jeżeli już wcześniej znam swoją odpowiedź, łatwiej zachować spokój.

    Krok 9. Kontroluj swój portfel, ale nie żyj wykresem

    Warto wiedzieć, co dzieje się z naszymi pieniędzmi.

    Nie oznacza to jednak, że trzeba sprawdzać portfel co kilka minut.

    Długoterminowe inwestowanie wymaga cierpliwości.

    Sam chcę przede wszystkim obserwować, czy mój plan działa, jak zmienia się portfel i czy nadal odpowiada moim założeniom.

    Nie chcę podejmować decyzji tylko dlatego, że dzisiaj zobaczyłem czerwony kolor.

    Krok 10. Ucz się cały czas

    Inwestowanie nie kończy się w momencie wykonania pierwszego zakupu.

    Dopiero wtedy zaczyna się prawdziwa nauka.

    Czytam.

    Analizuję.

    Obserwuję swój portfel.

    Sprawdzam swoje decyzje.

    Wyciągam wnioski.

    Nie każda decyzja będzie idealna.

    I właśnie dlatego warto prowadzić własną historię inwestowania.

    Mój prosty schemat inwestowania

    Gdybym miał całą swoją filozofię sprowadzić do kilku punktów, wyglądałaby tak:

    1. Określ cel.

    ↓

    2. Zadbaj o bezpieczeństwo finansowe.

    ↓

    3. Poznaj podstawy.

    ↓

    4. Określ kwotę, którą możesz regularnie inwestować.

    ↓

    5. Wybierz aktywa, które rozumiesz.

    ↓

    6. Zdywersyfikuj portfel.

    ↓

    7. Inwestuj zgodnie z planem.

    ↓

    8. Nie panikuj podczas spadków.

    ↓

    9. Kontroluj wyniki.

    ↓

    10. Ucz się i poprawiaj swoją strategię.

    Czy trzeba mieć dużo pieniędzy, żeby zacząć?

    Moim zdaniem nie.

    Dużo ważniejsze od początkowej kwoty są:

    czas + regularność + wiedza + konsekwencja.

    Niewielkie kwoty inwestowane regularnie przez wiele lat mogą stworzyć kapitał, którego nie zbudowalibyśmy, gdybyśmy cały czas czekali na „idealny moment”.

    Najważniejsza zasada

    Jeżeli miałbym zostawić początkującemu inwestorowi tylko jedną zasadę, byłaby bardzo prosta:

    Nie inwestuj w coś, czego nie rozumiesz.

    Nie kupuj dlatego, że ktoś obiecuje ogromny zysk.

    Nie inwestuj dlatego, że wszyscy o czymś mówią.

    Nie podejmuj decyzji pod wpływem strachu ani chciwości.

    Najpierw poznaj inwestycję.

    Sprawdź ryzyko.

    Zastanów się, czy pasuje do Twojego celu.

    Dopiero później podejmij decyzję.

    Moja droga do wolności finansowej

    Nie wiem, jak dokładnie będzie wyglądał mój portfel za 5 czy 10 lat.

    Wiem natomiast, że chcę go budować konsekwentnie.

    Nie szukam jednej inwestycji, która zmieni wszystko.

    Chcę robić małe kroki.

    Każdego miesiąca.

    Przez wiele lat.

    I właśnie dlatego powstał Portfel do Wolności.

    Chcę pokazywać tutaj swoją prawdziwą drogę — moje decyzje, inwestycje, wyniki, błędy i doświadczenia.

    Bo wolność finansowa nie powstaje w jeden dzień.

    Buduje się ją krok po kroku.

    Portfel do Wolności

    Wiedza. Doświadczenie. Regularność.


    Materiał ma charakter edukacyjny i informacyjny. Nie stanowi porady inwestycyjnej ani rekomendacji inwestycyjnej. Inwestowanie wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału.